Domain summa-summarum.de kaufen?
Wir ziehen mit dem Projekt
summa-summarum.de um.
Sind Sie am Kauf der Domain
summa-summarum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain summa-summarum.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
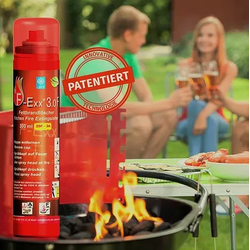
F-Exx 3.0F Feuerlöscher Fettbrandlöscher f. Küche, Haus, GartenJeder kennt die Situation: Man stellt eine Pfanne mit etwas Fett oder Öl auf den Herd oder legt ein Stück Fleisch auf den Grill und wird kurz an die Haustür oder das Telefon gerufen. Aus dem kurzen Moment wird ein längerer - und plötzlich raucht es am Herd. Fast immer geht das gut - und nur das Fett ist verdorben. Aber wenn sich das Fett auf über 300°C erhitzt, kann es sich entzünden. Wenn Sie dann den F-Exx Fettbrandlöscher griffbereit neben der Küchentür oder dem Grill haben, können Sie verhindern, dass aus einem kleinen Unglück die große Katastrophe eines Küchenbrandes oder sogar noch mehr wird. Dass dies nicht selten vorkommt, zeigt die Statistik der Brandursachen: Fettbrände in der Küche zählen zu den häufigsten Brandursachen . Übrigens dürfen Fettbrände nie mit Wasser gelöscht werden - dies führt zu gefährlichen Explosionen . Der Feuerlöscher, der in den meisten Häusern vorhanden ist, steht griffbereit neben der Heizungsanlage - meist im Keller. Bis Sie den geholt haben, steht Ihre Küche schon in hellen Flammen. Der F-Exx Feuerlöscher steht klein und handlich im Regal - er ist nicht höher als eine Flasche und wesentlich dünner. Mit gerade mal 500 g ist er leichter als eine Flasche Bier und die Bedienung ist so einfach wie bei jeder Spraydose . Wie das geht, sehen Sie hier im Video (englisch). Natürlich löscht der F-Exx Feuerlöscher auch den Adventskranz, bei dem man vergessen hat, die Kerze zu löschen. Das Löschmittel ist für alle Brände außer brennbare Flüssigkeiten wie Benzin o. ä. geeignet. Eine genaue Beschreibung der technischen Eigenschaften und der Handhabung finden Sie im Produktdatenblatt . Die beiden anderen Modelle, die wir nicht ständig in unserem Sortiment führen, können wir für Sie bestellen. Maße: Ca. 24,5 x 5 cm(Höhe x Durchmesser) Gewicht: Ca. 500 g16,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
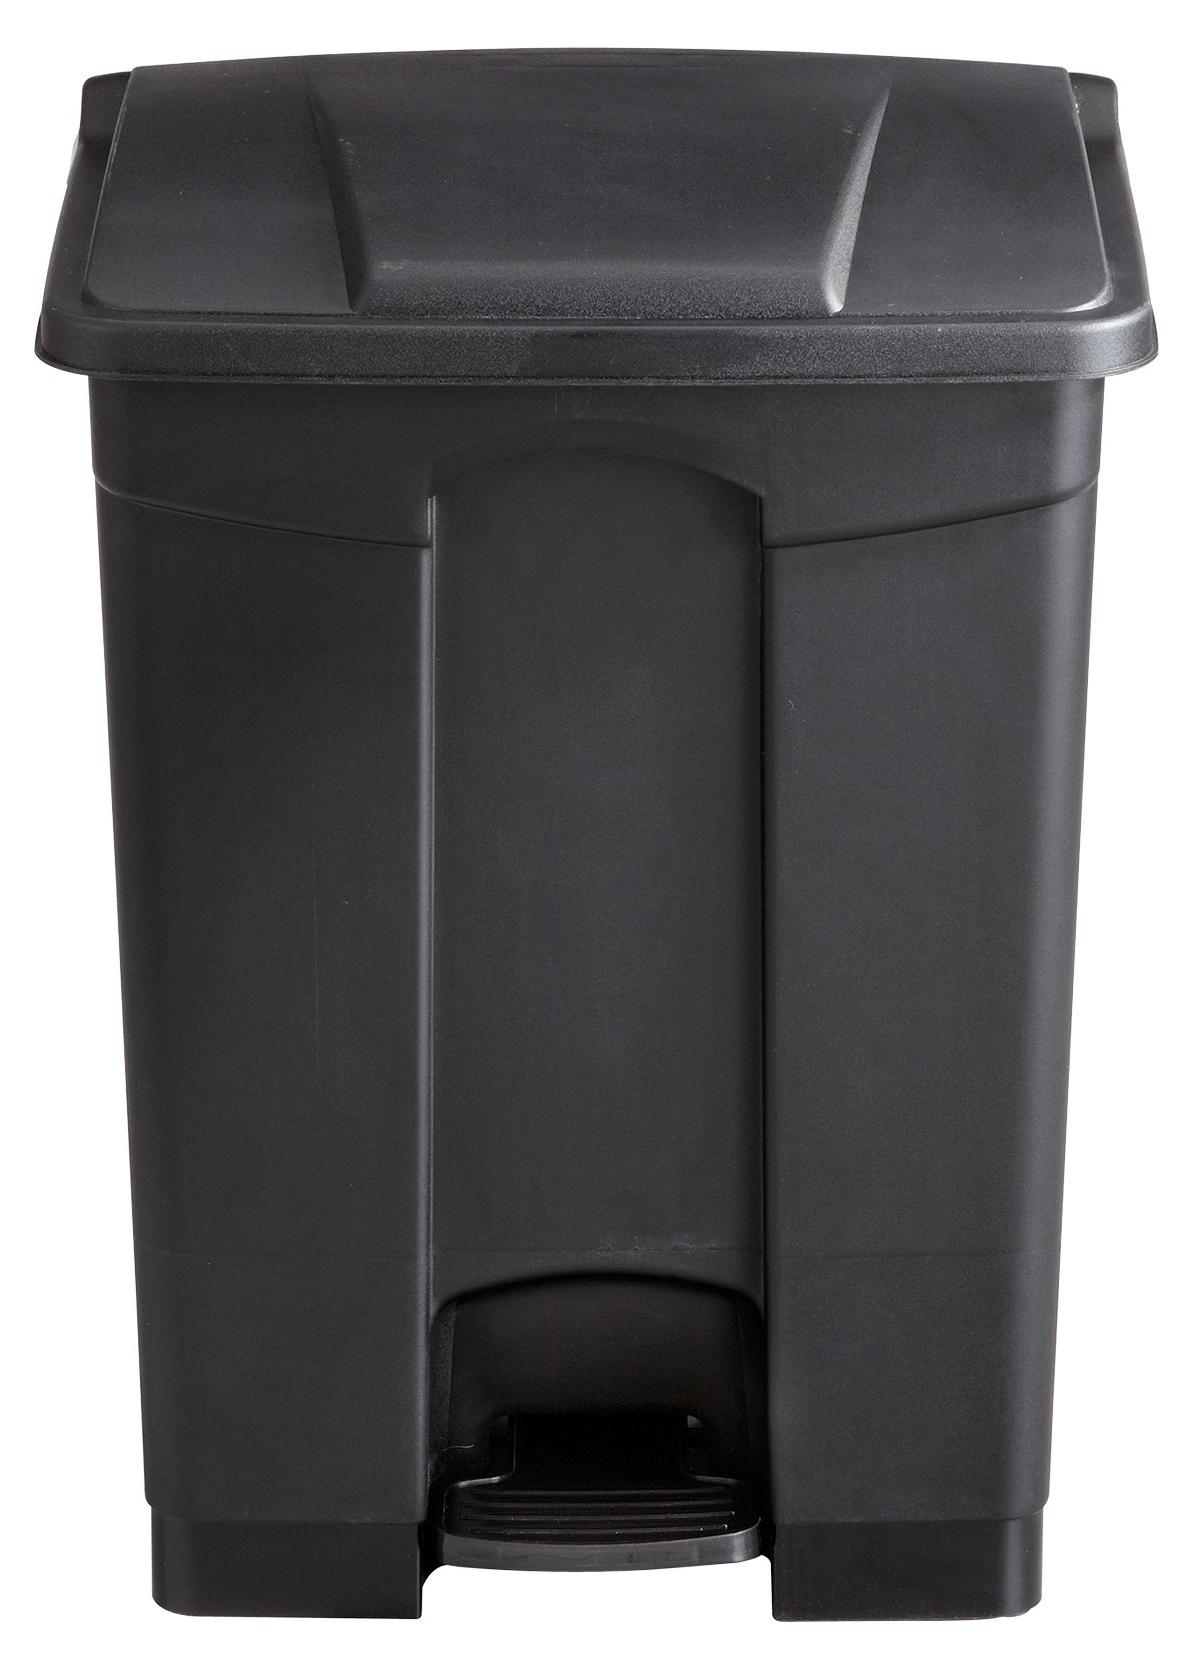
Mülleimer Kunststoff, 17 Gallonen, handsfree, schwarz, für Küche und GartenMülleimer aus Kunststoff mit einem Fassungsvermögen von 17 Gallonen (ca. 64 Liter). Der Mülleimer verfügt über ein handsfree Fußpedal zum Öffnen des Deckels, was die Nutzung ohne Hände ermöglicht. Geeignet für den Einsatz in Küche, Garage oder Garten. Farbe: Schwarz.362,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
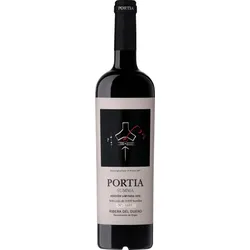
Portia Summa Bodegas Portia 2020Portia Summa von Bodegas Portia Ein meisterhafter Ribera del Duero Rotwein voller Eleganz und Tiefe Die Bodegas Portia im Herzen der renommierten Appellation Ribera del Duero ist ein architektonisches und önologisches Gesamtkunstwerk. Entworfen vom weltberühmten Architekten Norman Foster symbolisiert das spektakuläre sternförmige Gebäude die perfekte Synthese aus avantgardistischem Design und hochpräziser Weinherstellung. Diese kompromisslose Suche nach Perfektion spiegelt sich in jeder Fla...90,49 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
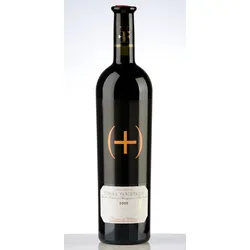
Summa Varietalis Tinto, Vino de Pago 2005Dominio de Valdepusa DO. Malpica de Tajo Trocken. Smarter, charmanter und moderner Wein; blumiges Bukett mit Veilchennoten, zarte Toast- und Schokoladenaromen. Am Gaumen fruchtig, fleischig und harmonisch, weiche Tannine19,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
F-Exx 3.0F Feuerlöscher Fettbrandlöscher f. Küche, Haus, GartenJeder kennt die Situation: Man stellt eine Pfanne mit etwas Fett oder Öl auf den Herd oder legt ein Stück Fleisch auf den Grill und wird kurz an die Haustür oder das Telefon gerufen. Aus dem kurzen Moment wird ein längerer - und plötzlich raucht es am Herd. Fast immer geht das gut - und nur das Fett ist verdorben. Aber wenn sich das Fett auf über 300°C erhitzt, kann es sich entzünden. Wenn Sie dann den F-Exx Fettbrandlöscher griffbereit neben der Küchentür oder dem Grill haben, können Sie verhindern, dass aus einem kleinen Unglück die große Katastrophe eines Küchenbrandes oder sogar noch mehr wird. Dass dies nicht selten vorkommt, zeigt die Statistik der Brandursachen: Fettbrände in der Küche zählen zu den häufigsten Brandursachen . Übrigens dürfen Fettbrände nie mit Wasser gelöscht werden - dies führt zu gefährlichen Explosionen . Der Feuerlöscher, der in den meisten Häusern vorhanden ist, steht griffbereit neben der Heizungsanlage - meist im Keller. Bis Sie den geholt haben, steht Ihre Küche schon in hellen Flammen. Der F-Exx Feuerlöscher steht klein und handlich im Regal - er ist nicht höher als eine Flasche und wesentlich dünner. Mit gerade mal 500 g ist er leichter als eine Flasche Bier und die Bedienung ist so einfach wie bei jeder Spraydose . Wie das geht, sehen Sie hier im Video (englisch). Natürlich löscht der F-Exx Feuerlöscher auch den Adventskranz, bei dem man vergessen hat, die Kerze zu löschen. Das Löschmittel ist für alle Brände außer brennbare Flüssigkeiten wie Benzin o. ä. geeignet. Eine genaue Beschreibung der technischen Eigenschaften und der Handhabung finden Sie im Produktdatenblatt . Die beiden anderen Modelle, die wir nicht ständig in unserem Sortiment führen, können wir für Sie bestellen. Maße: Ca. 24,5 x 5 cm(Höhe x Durchmesser) Gewicht: Ca. 500 g16,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Mülleimer Kunststoff, 17 Gallonen, handsfree, schwarz, für Küche und GartenMülleimer aus Kunststoff mit einem Fassungsvermögen von 17 Gallonen (ca. 64 Liter). Der Mülleimer verfügt über ein handsfree Fußpedal zum Öffnen des Deckels, was die Nutzung ohne Hände ermöglicht. Geeignet für den Einsatz in Küche, Garage oder Garten. Farbe: Schwarz.362,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.